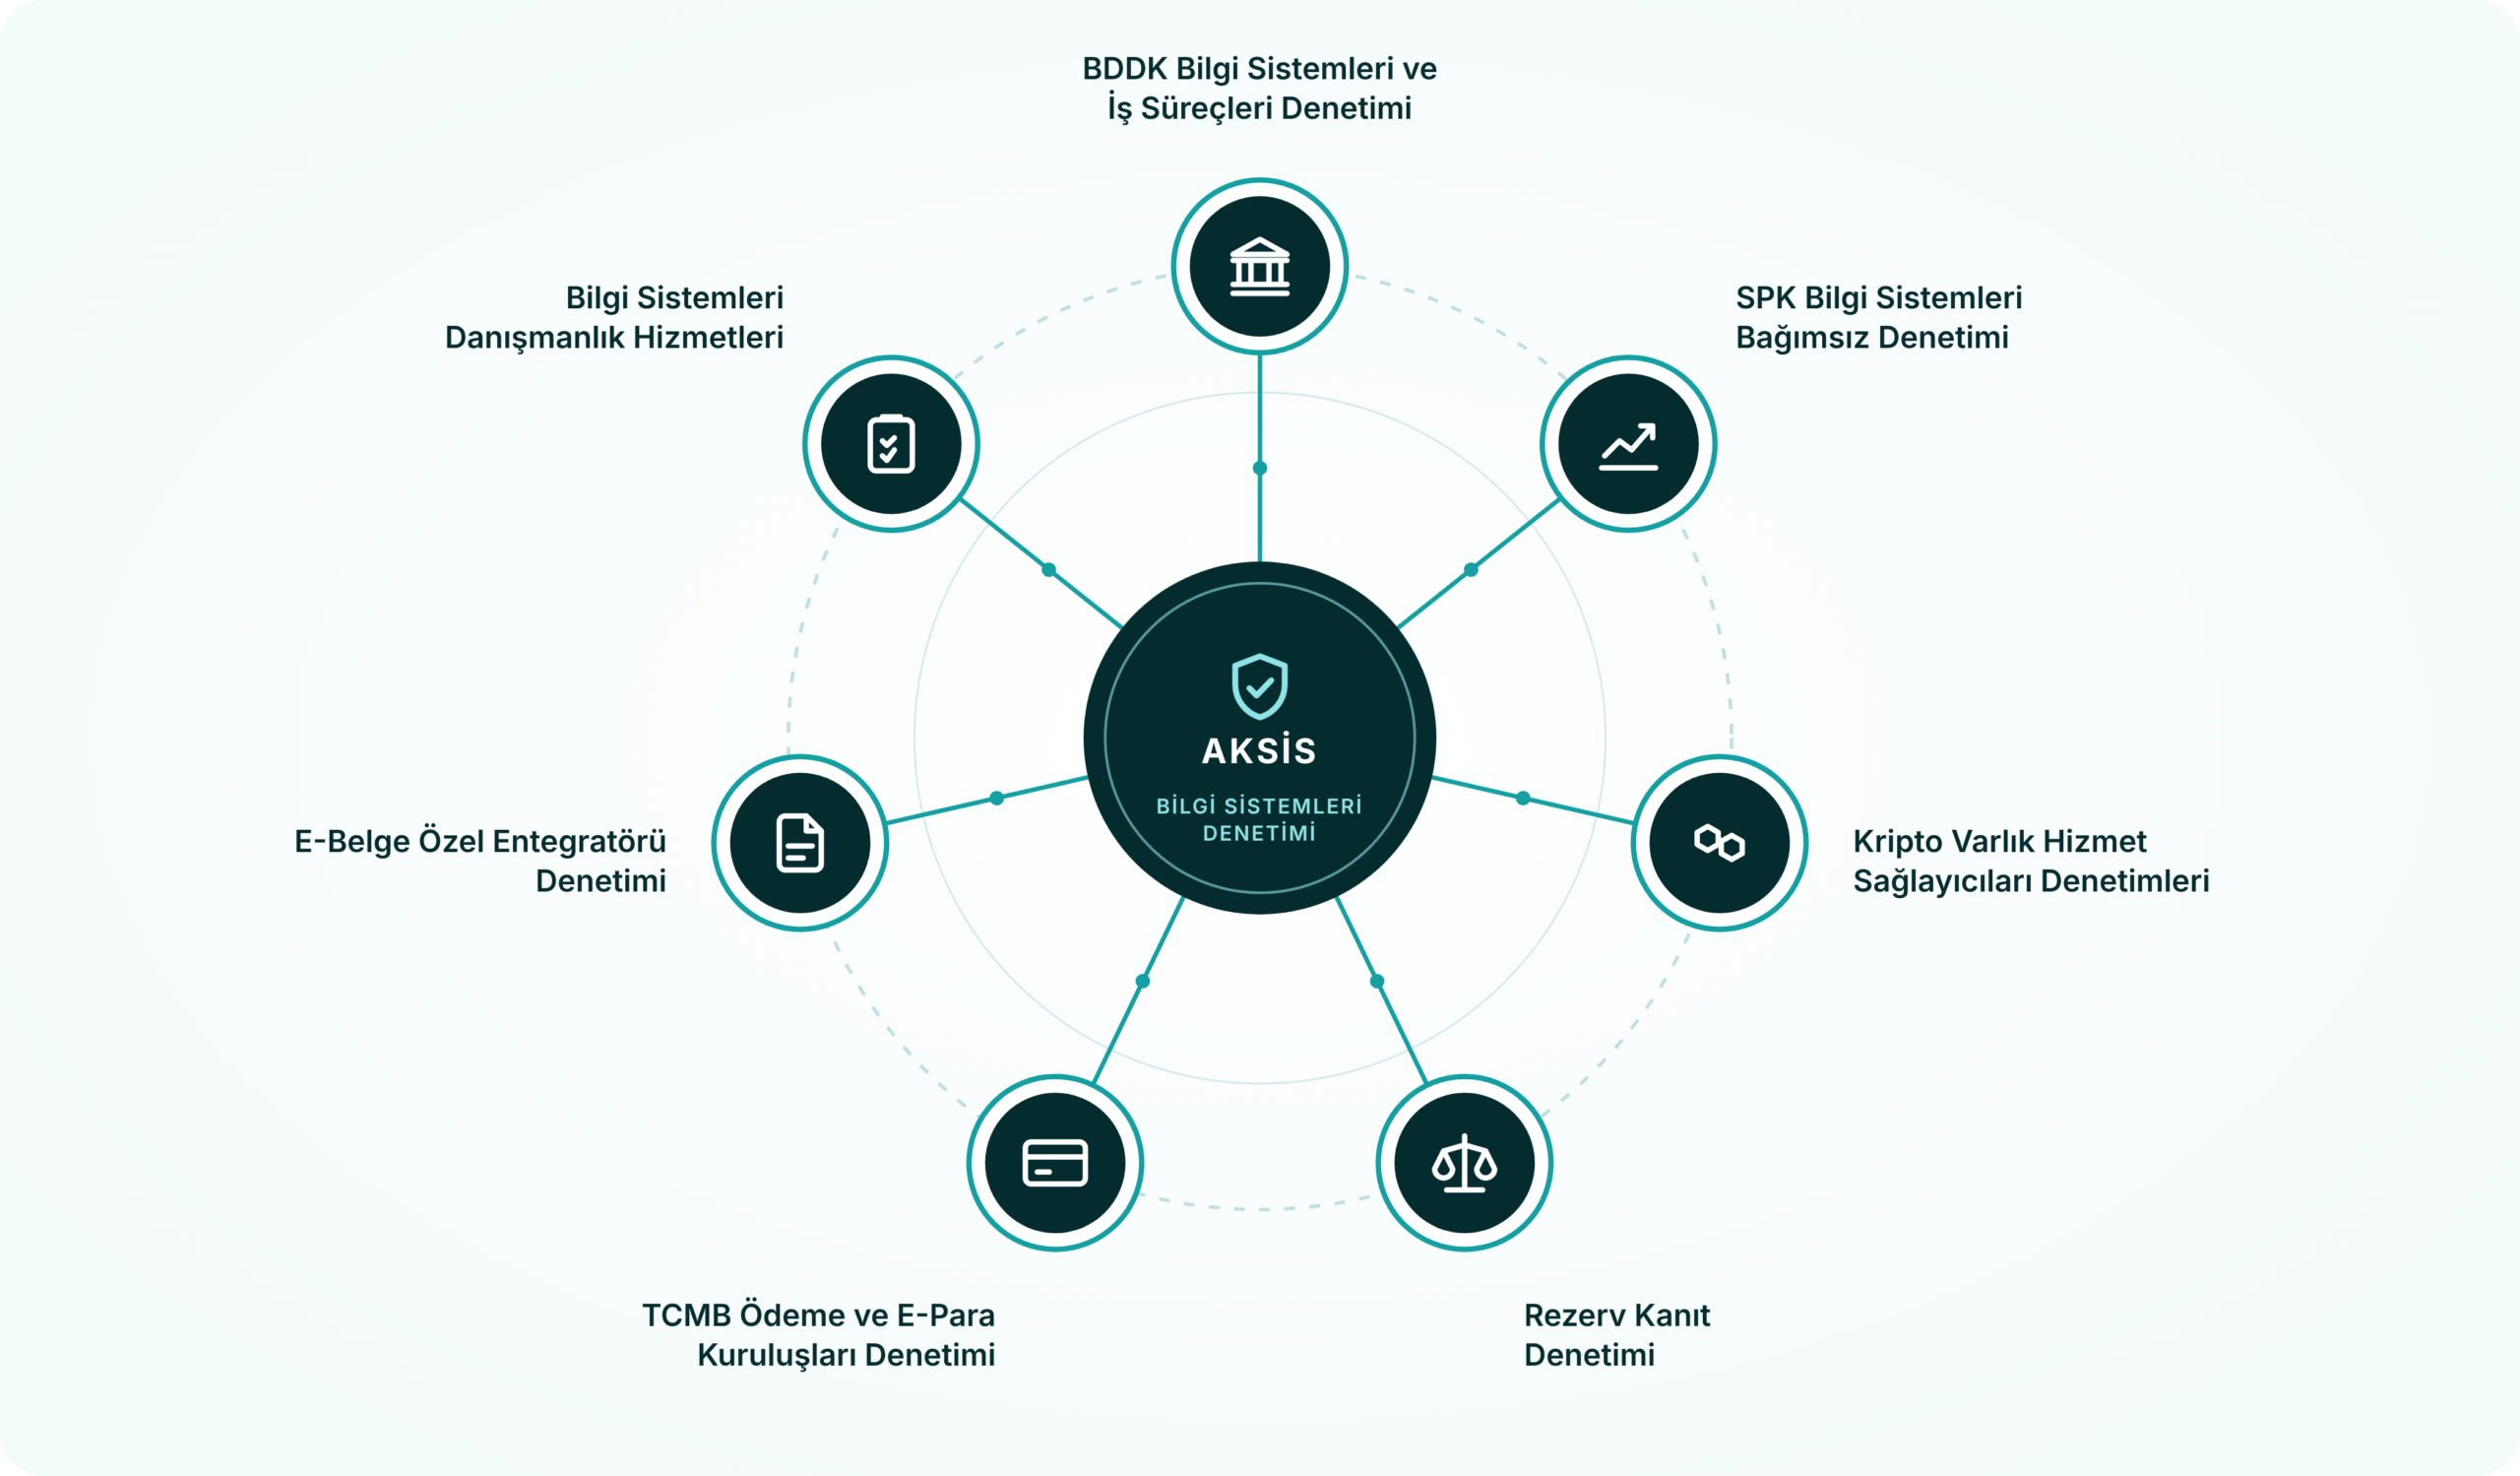
Aksis olarak, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ve Sermaye Piyasası Kurulu (SPK) tarafından bilgi sistemleri bağımsız denetimi yapmak üzere yetkilendirilmiş bir bağımsız denetim kuruluşuyuz. Bankalar, banka dışı finansal kuruluşlar, sermaye piyasası kuruluşları, ödeme ve elektronik para kuruluşları, kripto varlık hizmet sağlayıcıları ve e-belge özel entegratörleri başta olmak üzere, ilgili mevzuat uyarınca bilgi sistemleri denetimi yükümlülüğü bulunan tüm kuruluşların bilgi sistemleri bağımsız denetimlerini, düzenlemelerde öngörülen kapsam, yöntem ve raporlama esasları çerçevesinde gerçekleştiriyoruz.
Bilgi sistemleri bağımsız denetimi neden önemli?
Bilgi sistemleri bağımsız denetimi, bir kuruluşun bilgi sistemleri ile bu sistemler üzerinde tesis edilen kontrollerin, ilgili mevzuatta belirlenen ilkeler doğrultusunda yeterlilik, etkinlik ve uyumluluk açısından değerlendirilmesi ve sonucun bağımsız bir denetçi görüşüyle rapora bağlanmasıdır.
Finansal sistemin istikrarı ve güvenliği, bu sistemi oluşturan kuruluşların bilgi sistemlerinin güvenilir ve kesintisiz çalışmasına bağlıdır. Uyum gereksinimlerinin sürekli geliştiği günümüzde bilgi sistemleri bağımsız denetimi; mevzuata tam uyumun sağlanması, operasyonel risklerin asgari düzeye indirilmesi ve teknoloji altyapısının güvenilir biçimde korunması yoluyla kuruluşların şeffaflık, güvenilirlik ve sürdürülebilirlik hedeflerini destekler.
Kuruluşlar hangi mevzuata göre ve ne sıklıkla denetlenir?
| Düzenleyici | Kuruluş Türü | Esas Alınan Mevzuat | Denetim Sıklığı |
|---|---|---|---|
| BDDK | Bankalar | Bankaların Bilgi Sistemleri ve Elektronik Bankacılık Hizmetleri Hakkında Yönetmelik (BSEBY) | İş süreçleri her yıl, bilgi sistemleri iki yılda bir |
| Risk Merkezi / Bilgi Alışverişi Kuruluşları | Bilgi Alışverişi Kuruluşları ile Risk Merkezinin Bilgi Sistemleri Yönetimine ve Denetimine İlişkin Tebliğ | İş süreçleri her yıl, bilgi sistemleri iki yılda bir | |
| Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri | Finansal Kiralama, Faktoring ve Finansman Şirketlerinin Bilgi Sistemlerinin Yönetimine ve Denetimine İlişkin Tebliğ | Üç yılda bir | |
| TCMB | Ödeme Kuruluşları / Elektronik Para Kuruluşları | Ödeme ve Elektronik Para Kuruluşlarının Bilgi Sistemleri ile Ödeme Hizmeti Sağlayıcılarının Ödeme Hizmetleri Alanındaki Veri Paylaşım Servislerine İlişkin Tebliğ | İki yılda bir |
| SPK | Borsa İstanbul, Takasbank, MKK, Merkezi Takas/Saklama, Veri Depolama Kuruluşları, Kripto Varlık Hizmet Sağlayıcıları | Bilgi Sistemleri Yönetimine İlişkin Usul ve Esaslar Tebliği (VII-128.10) | Her yıl |
| Kısmi ve Geniş Yetkili Aracı Kurumlar / Büyük Ölçekli Portföy Yönetim Şirketleri | Bilgi Sistemleri Yönetimine İlişkin Usul ve Esaslar Tebliği (VII-128.10) | İki yılda bir | |
| Diğer Portföy Yönetim Şirketleri / Sermaye Piyasası Lisanslama Sicil ve Eğitim Kuruluşu | Bilgi Sistemleri Yönetimine İlişkin Usul ve Esaslar Tebliği (VII-128.10) | Üç yılda bir | |
| GİB | E-Belge Özel Entegratörleri | E-Belge Özel Entegratörleri Bilgi Sistemleri Denetimi (ÖEBSD) Kılavuzu | İki yılda bir |
Bankalarda bilgi sistemleri ve iş süreçleri bağımsız denetimi (BSD); bilgi sistemleri denetimi ile kredi, mevduat, hazine, ödeme sistemleri ve finansal raporlama gibi bankacılık süreçlerinin denetimini birlikte kapsamaktadır. Kripto varlık hizmet sağlayıcılarında ise bilgi sistemleri bağımsız denetimine ek olarak; TÜBİTAK tarafından yayımlanan Kripto Varlık Hizmet Sağlayıcıların Bilgi Sistemleri ve Teknolojik Altyapılarına İlişkin Kriterler’e uyum denetimi, iş süreçleri denetimi ve Sermaye Piyasası Kurulu’nun i-SPK.35/B.2 sayılı İlke Kararı uyarınca üçer aylık dönemler itibarıyla gerçekleştirilen rezerv kanıt denetimi de yetkili bilgi sistemleri bağımsız denetim kuruluşları tarafından yürütülmektedir.
Rezerv Kanıt Denetimi
Rezerv kanıt denetimi; kripto varlık hizmet sağlayıcılarının, müşterilerine ait kripto varlıkları müşteri yükümlülüklerini tam olarak karşılayacak şekilde kendi kontrolündeki cüzdanlarda bulundurduğunun bağımsız olarak doğrulanmasıdır. Denetimde, platformun müşteri hesaplarında kayıtlı yükümlülükleri ile zincir üzerindeki cüzdan bakiyeleri belirli bir tarih itibarıyla karşılaştırılır, cüzdanların platforma ait olduğu kriptografik imza doğrulamasıyla teyit edilir ve sonuçlar Sermaye Piyasası Kurulu’nun i-SPK.35/B.2 sayılı İlke Kararı’nda belirlenen esaslara göre raporlanır.
Aksis olarak rezerv kanıt denetimlerini, kendi geliştirdiğimiz zincir üstü doğrulama yazılımıyla yürütüyoruz. Yazılım; farklı ağlardaki cüzdan adreslerinin bakiyelerini doğrudan blokzincir verisinden okuyarak müşteri varlık kayıtlarıyla otomatik olarak mutabakat yapmakta, cüzdan sahipliğini kriptografik imza doğrulamasıyla teyit etmekte ve sonuçları denetim kanıtı olarak kayıt altına almaktadır. Böylece çok sayıda varlık ve adres içeren platformlarda dahi zincir üstü değerler hızlı, tekrarlanabilir ve güvenli biçimde doğrulanabilmektedir.
Hizmetlerimiz
BDDK Bilgi Sistemleri ve İş Süreçleri Bağımsız Denetimi
Bankalar ile finansal kiralama, faktoring, finansman ve tasarruf finansman şirketlerinde bilgi sistemleri genel kontrolleri ve bankacılık süreçlerine ilişkin uygulama kontrolleri, BDDK düzenlemeleri çerçevesinde değerlendirilir.
SPK Bilgi Sistemleri Bağımsız Denetimi
Aracı kurumlar, portföy yönetim şirketleri ve kripto varlık hizmet sağlayıcılarında bilgi sistemleri kontrolleri, Bilgi Sistemleri Yönetimine İlişkin Usul ve Esaslar Tebliği (VII-128.10) esas alınarak denetlenir.
Kripto Varlık Hizmet Sağlayıcıları Denetimleri
Bilgi sistemleri bağımsız denetimi, TÜBİTAK tarafından yayımlanan Kripto Varlık Hizmet Sağlayıcıların Bilgi Sistemleri ve Teknolojik Altyapılarına İlişkin Kriterler'e uyum denetimi ve iş süreçleri denetimi birlikte yürütülür.
Rezerv Kanıt Denetimi
Müşteri yükümlülükleri ile zincir üzerindeki cüzdan bakiyeleri, Sermaye Piyasası Kurulu'nun i-SPK.35/B.2 sayılı İlke Kararı uyarınca üçer aylık dönemler itibarıyla karşılaştırılır ve cüzdan sahipliği kriptografik olarak doğrulanır. Doğrulama, Aksis tarafından geliştirilen zincir üstü doğrulama yazılımıyla gerçekleştirilir.
TCMB Ödeme ve Elektronik Para Kuruluşları Bilgi Sistemleri Denetimi
Ödeme ve elektronik para kuruluşlarının bilgi sistemleri kontrolleri, TCMB tebliği kapsamında denetlenir.
E-Belge Özel Entegratörü Bilgi Sistemleri Denetimi
E-fatura, e-arşiv ve e-irsaliye hizmeti sunan özel entegratörlerin bilgi sistemleri, Gelir İdaresi Başkanlığı'nın E-Belge Özel Entegratörleri Bilgi Sistemleri Denetimi Kılavuzu'nda tanımlanan kontrol maddeleri esas alınarak denetlenir.
Bilgi Sistemleri Danışmanlık Hizmetleri
Bilgi sistemleri alanında boşluk analizi, uyum değerlendirmesi, politika ve prosedür dokümantasyonu, lisans ve faaliyet izni öncesi hazırlık denetimi, denetim öncesi hazırlık çalışmaları ve güvence denetimi hizmetleri sunulur.